
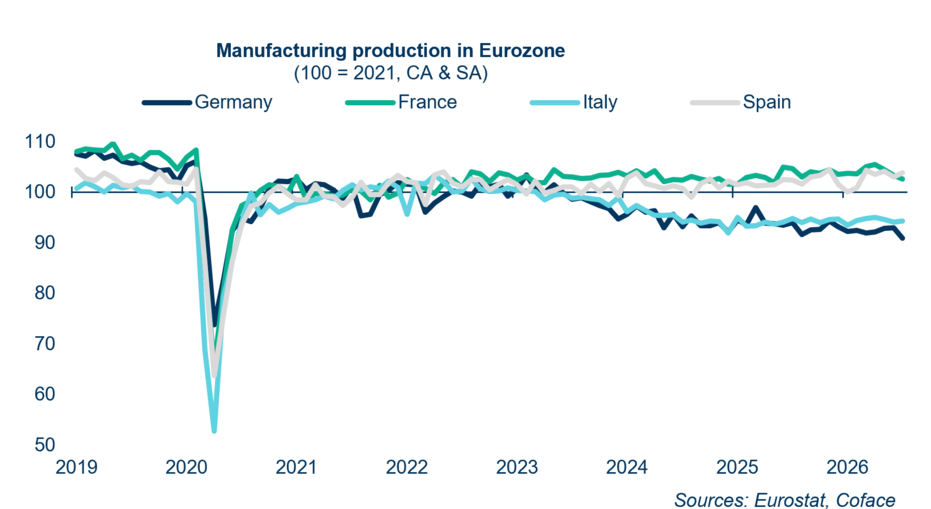
Terwijl de Europese industrie nog steeds moeite heeft om te herstellen van opeenvolgende energie- en geopolitieke schokken, vormt Spanje een uitzondering. De productie van de Spaanse maakindustrie heeft het niveau van vóór de oorlog in Oekraïne al overschreden, dankzij een meer evenwichtige industriële diversificatie, concurrerende arbeidskosten en de groei van hernieuwbare energie. Dit is een veelbelovende ontwikkeling, maar ze wordt nog steeds geconfronteerd met verschillende structurele uitdagingen, met name op het vlak van productiviteit en elektriciteitsinfrastructuur.
Kerncijfers
- 43%: verschil in uurloonkosten ten opzichte van Duitsland.
- 58%: aandeel van hernieuwbare energie in de Spaanse elektriciteitsmix in 2024.
Terwijl het industriële hart van Europa verzwakt blijft door opeenvolgende schokken, toont de Spaanse industrie zich dynamischer. Haar veerkracht steunt op een gediversifieerde productiebasis, concurrerende kosten en een sterk energiepotentieel.
De echte uitdaging is nu om deze voordelen om te zetten in duurzame productiviteitswinsten.
zegt Laurine PIVIDAL, econoom voor Zuid-Europa bij Coface.
Een industrie die standhoudt terwijl haar buurlanden achterop raken
Sinds 2022 heeft Spanje zich gevestigd als een van de meest dynamische economieën van Europa, met een jaarlijkse groei die twee tot zes keer hoger ligt dan die van de Europese Unie. De industrie volgt dezelfde lijn: de productie van de Spaanse maakindustrie heeft haar niveau van vóór de oorlog in Oekraïne al overschreden, terwijl Duitsland en Italië nog steeds achterblijven.
Deze prestatie kan deels worden verklaard door een gunstigere industriële structuur. Terwijl Duitsland en Italië sterk blootgesteld blijven aan sectoren die zwaar werden getroffen door de energiecrisis, zoals de auto-industrie, machinebouw en metaalverwerking, profiteert Spanje van een grotere diversificatie en een sterke groei in sectoren met een hoge toegevoegde waarde (farmaceutica, elektrische apparatuur en elektronica), evenals in bepaalde energie-intensieve sectoren (papier, kunststoffen en chemie).
Deze dynamiek beperkt zich niet tot de binnenlandse markt. Spanje heeft sinds 2015 zijn exportmarktaandeel binnen de Europese Unie behouden, in tegenstelling tot Duitsland en Frankrijk, die hun aandeel hebben zien dalen.
Data voor grafiek in .xlsx formaat
Een voordeel op het gebied van arbeidskosten, maar onder druk
Een van de belangrijkste troeven van de Spaanse industrie blijft haar voordeel op het gebied van arbeidskosten. In 2025 zullen de uurloonkosten in de maakindustrie aanzienlijk lager blijven dan in andere grote Europese economieën (40 % lager dan in Frankrijk en 43 % lager dan in Duitsland). Dankzij dit verschil blijft Spanje bijzonder concurrerend: de lagere arbeidskosten compenseren ruimschoots de lagere productiviteit.
Dit voordeel blijft echter kwetsbaar. Tussen 2022 en 2025 zijn de uurloonkosten in de maakindustrie met 15 % gestegen, terwijl de reële productiviteit met minder dan 3 % toenam. Tegelijkertijd was de werkgelegenheidsgroei vooral geconcentreerd in sectoren met een lage toegevoegde waarde. Het grootste risico is nu duidelijk: als de lonen sneller blijven stijgen dan de productiviteit, kan een van de pijlers van de Spaanse concurrentiekracht geleidelijk verzwakken.
Energie: een onderbenut concurrentievoordeel
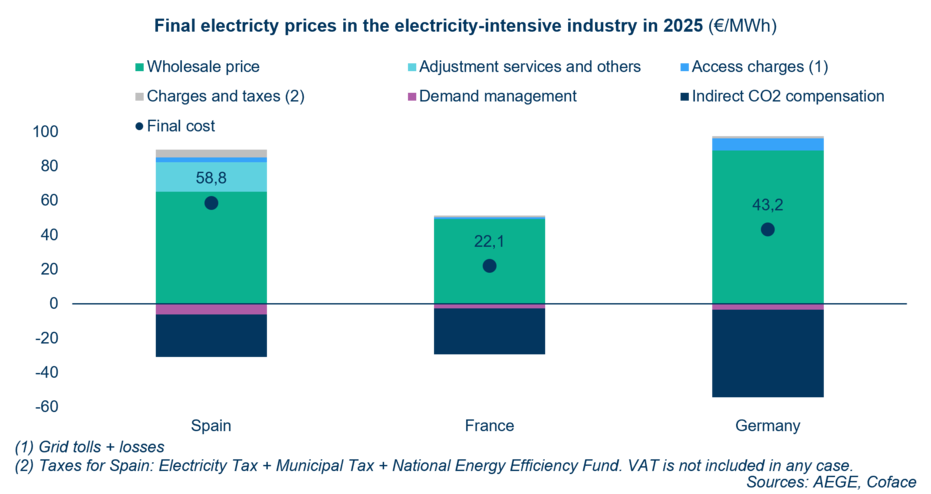
In slechts enkele jaren heeft de uitbreiding van zonne- en windenergie het Spaanse elektriciteitssysteem ingrijpend veranderd. Daardoor is het land nu aanzienlijk minder afhankelijk van gas dan de meeste van zijn Europese buurlanden, en heeft gas slechts 15 % van de tijd invloed op de elektriciteitsprijzen (tegenover 89 % in Italië begin 2026). Deze verminderde afhankelijkheid verlaagt de blootstelling aan energieschokken en helpt Spanje uit te groeien tot de grootste Europese markt voor PPA's, goed voor een kwart van de gecontracteerde capaciteit.
Data voor grafiek in .xlsx formaat
Dit voordeel op het vlak van groothandelsprijzen wordt echter nog niet volledig weerspiegeld in de energiefacturen van fabrikanten. De redenen hiervoor zijn onder meer lagere subsidies, hogere netwerkkosten en een achterstand in investeringen in elektriciteitsinfrastructuur en opslag. Spanje investeert slechts $0,30 in zijn elektriciteitsnet voor elke dollar die in hernieuwbare energie wordt geïnvesteerd, tegenover ongeveer $0,70 in de meeste Europese landen. Dit heeft ertoe geleid dat in 2025 tot 11 % van de hernieuwbare energieproductie moest worden afgeschakeld wegens beperkingen van het elektriciteitsnet.
Dit potentieel kan echter in het komende decennium werkelijkheid worden. De geplande afbouw in 2030 van de Duitse steunregelingen voor energie-intensieve industrieën, indien bevestigd, gecombineerd met het recente Spaanse plan voor een extra investering van €17,9 miljard in het elektriciteitsnet, zou het concurrentievoordeel van het land kunnen versterken. Naarmate de industrie verder verduurzaamt, kan toegang tot concurrerend geprijsde hernieuwbare elektriciteit een steeds belangrijkere onderscheidende factor worden in het voordeel van Spanje.
Download onze volledige analyse van de Spaanse industrie.


