
De suikerprijzen zijn sinds het begin van het jaar met bijna 25% gestegen. Deze prijsrally weerspiegelt de krappere mondiale aanbodsituatie als gevolg van El Niño, de toenemende ethanolproductie en exportbeperkingen.
Wereldwijd aanbod onder druk, prijzen blijven stijgen
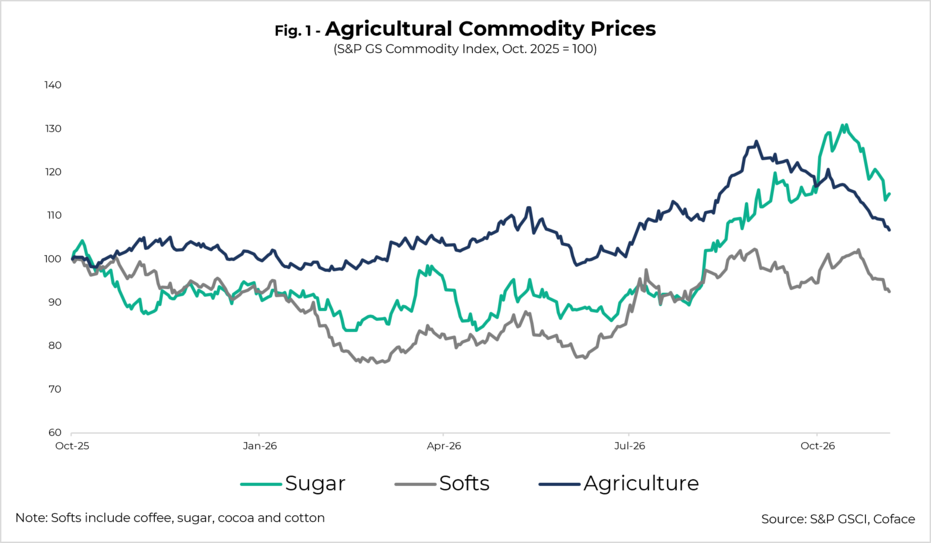
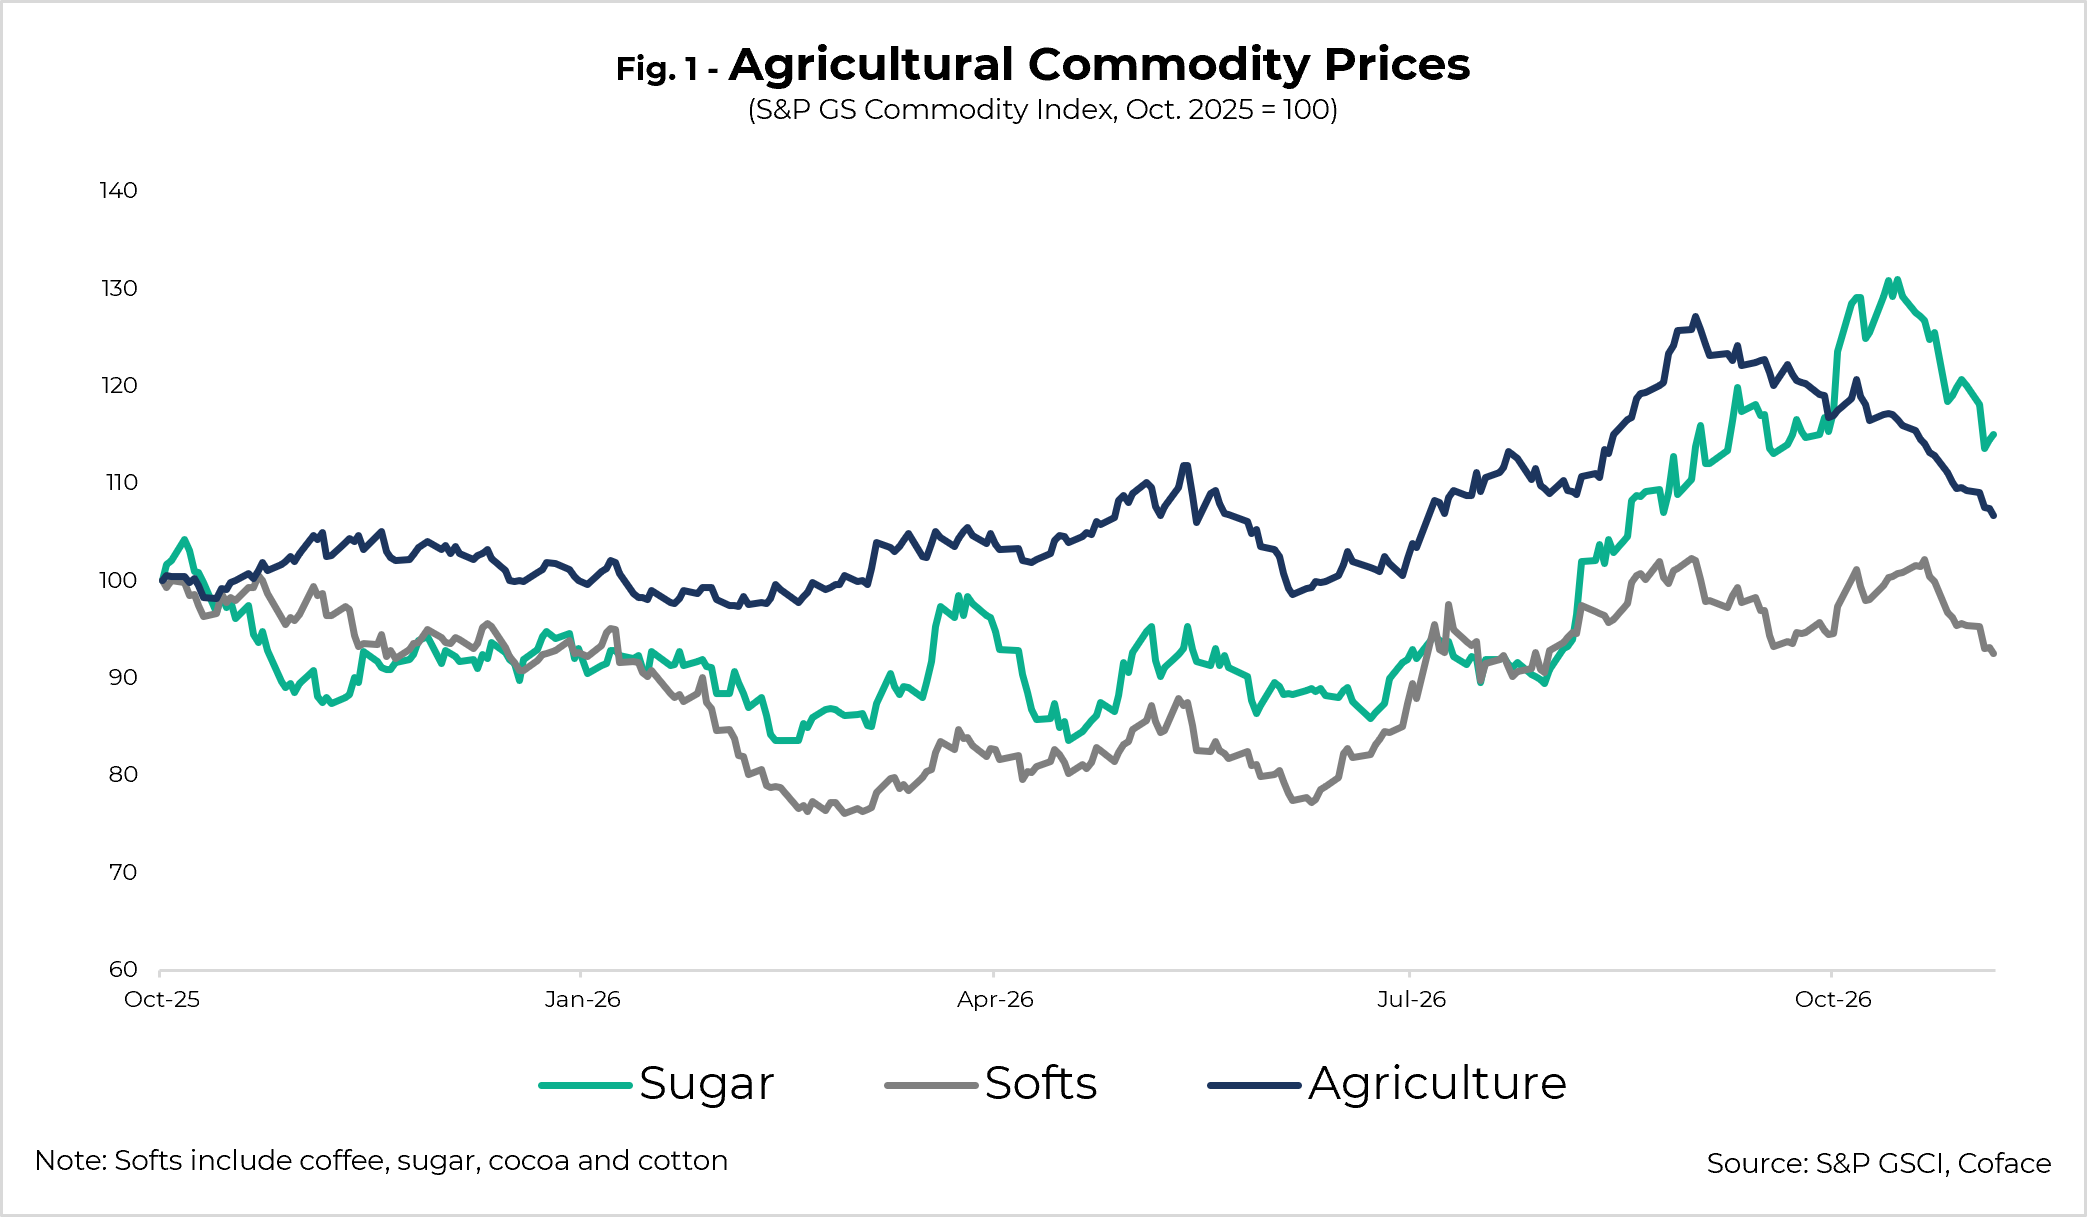
Terwijl de meeste markten voor landbouwgrondstoffen sinds het begin van het nieuwe verkoopseizoen min of meer stabiel zijn gebleven, zijn de suikerprijzen verder gestegen. Hoewel de S&P GSCI Agriculture Index sinds begin september met 16% is gedaald, is de suikerspecifieke index in dezelfde periode toch met 1% gestegen (Figuur 1). Sinds het begin van het jaar is de referentieprijs voor ruwe suiker met ongeveer 25% gestegen en overschreed deze medio oktober USD 450 per ton, het hoogste niveau in bijna twee jaar.
Data voor grafiek in .xlsx formaat
Tegen de achtergrond van een stabiele vraag worden prijsbewegingen nu grotendeels bepaald door de aanbodzijde. Drie factoren zorgen voor deze opwaartse prijsdruk:
- ongunstige weersomstandigheden als gevolg van El Niño,
- de groei van biobrandstoffen als gevolg van hogere olieprijzen,
- en exportbeperkingen.
De Internationale Suikerorganisatievoorspelt nu een wereldwijd tekort van 0,2 miljoen ton (Mt) voor het verkoopseizoen 2026/2027 (oktober-september), nadat in het vorige verkoopseizoen nog een overschot van 1,1 Mt werd geregistreerd. Deze prognose weerspiegelt de verwachte productiedaling in de meeste grote producerende regio’s, die samen meer dan de helft van de wereldwijde productie vertegenwoordigen. Verschillende factoren wijzen er echter op dat dit tekort groter kan uitvallen dan verwacht, waardoor de opwaartse druk op de prijzen in de komende maanden kan aanhouden.
El Niño eist zijn tol bij de grootste suikerrietproducenten
In Brazilië, ’s werelds grootste producent (goed voor 23,5% van de wereldproductie), verstoren de zware regenval in september en begin oktober in de regio Centrum-Zuid (goed voor meer dan 90% van de binnenlandse productie) de laatste fasen van de oogst en de verwerking van suikerriet. De uitzonderlijke neerslag heeft de toegang tot de plantages vertraagd en het riet verzadigd met water, waardoor het suikergehalte daalt. Daardoor daalde het volume verwerkt suikerriet van het begin van het seizoen in maart tot eind september met 2,9% op jaarbasis tot 510 Mt.
In India, ’s werelds tweede grootste producent (16%), eindigde de zuidwestelijke moesson, die essentieel is voor de groei van suikerriet tussen juni en september, met een landelijk neerslagtekort van 12,6%, wat de gewasgroei en de verwachte opbrengsten heeft beïnvloed.
Dezelfde trend is zichtbaar in Thailand, de vijfde grootste producent ter wereld (6%), maar na Brazilië de tweede grootste exporteur. Ook daar wordt verwacht dat de suikerproductie in 2026/2027 met 17% zal dalen tot minder dan 10 Mt. Deze ontwikkelingen houden rechtstreeks verband met de uitzonderlijke intensiteit van het huidige El Niño-fenomeen, dat naar verwachting minstens tot het eerste kwartaal van 2027 een negatieve invloed zal blijven hebben op de productie.
Bovendien hebben in de Europese Unie, de derde grootste producent ter wereld (8%), de recordhittegolven van deze zomer, los van El Niño, de suikerbietenoogst zwaar getroffen. Hierdoor zal de suikerproductie naar verwachting met 20% dalen in het verkoopseizoen 2026/27 tot 13,5 Mt.
De opkomst van ethanol vermindert structureel het wereldwijde suikeraanbod
Om hun afhankelijkheid van de invoer van diesel en benzine te verminderen, hebben Brazilië en India de afgelopen jaren herhaaldelijk de verplichte bijmengpercentages van ethanol in brandstoffen verhoogd. In juli verhoogde Brazilië het verplichte aandeel van 30% naar 32% tot januari 2027, terwijl India zijn doelstelling van 20%, die in 2018 voor 2030 was vastgelegd, al in 2025 heeft bereikt. Elke verhoging van het bijmengpercentage leidt ertoe dat een groter deel van het suikerriet naar ethanolproductie wordt omgeleid. De stijging van de olieprijzen sinds het begin van de oorlog in Iran, gecombineerd met zwakke suikerprijzen in de eerste helft van het jaar, heeft deze verschuiving verder aangemoedigd.
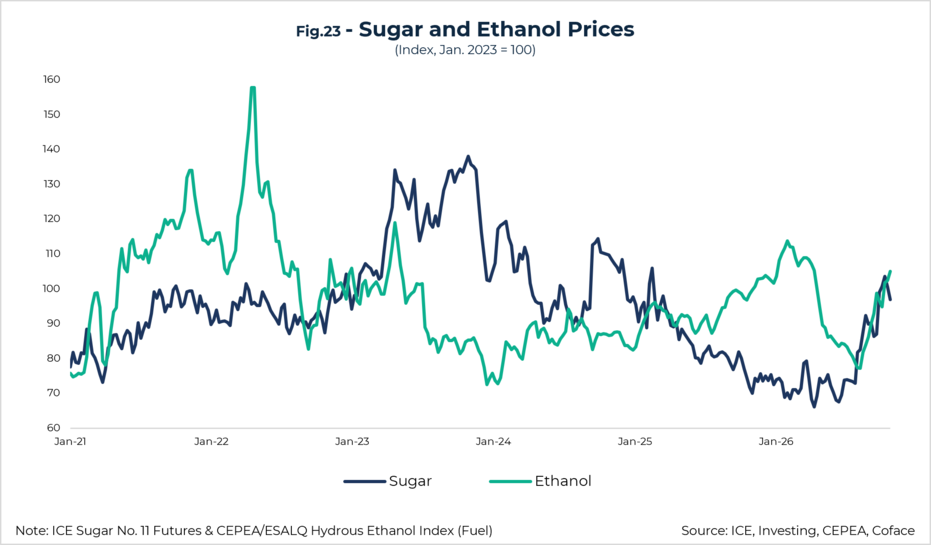
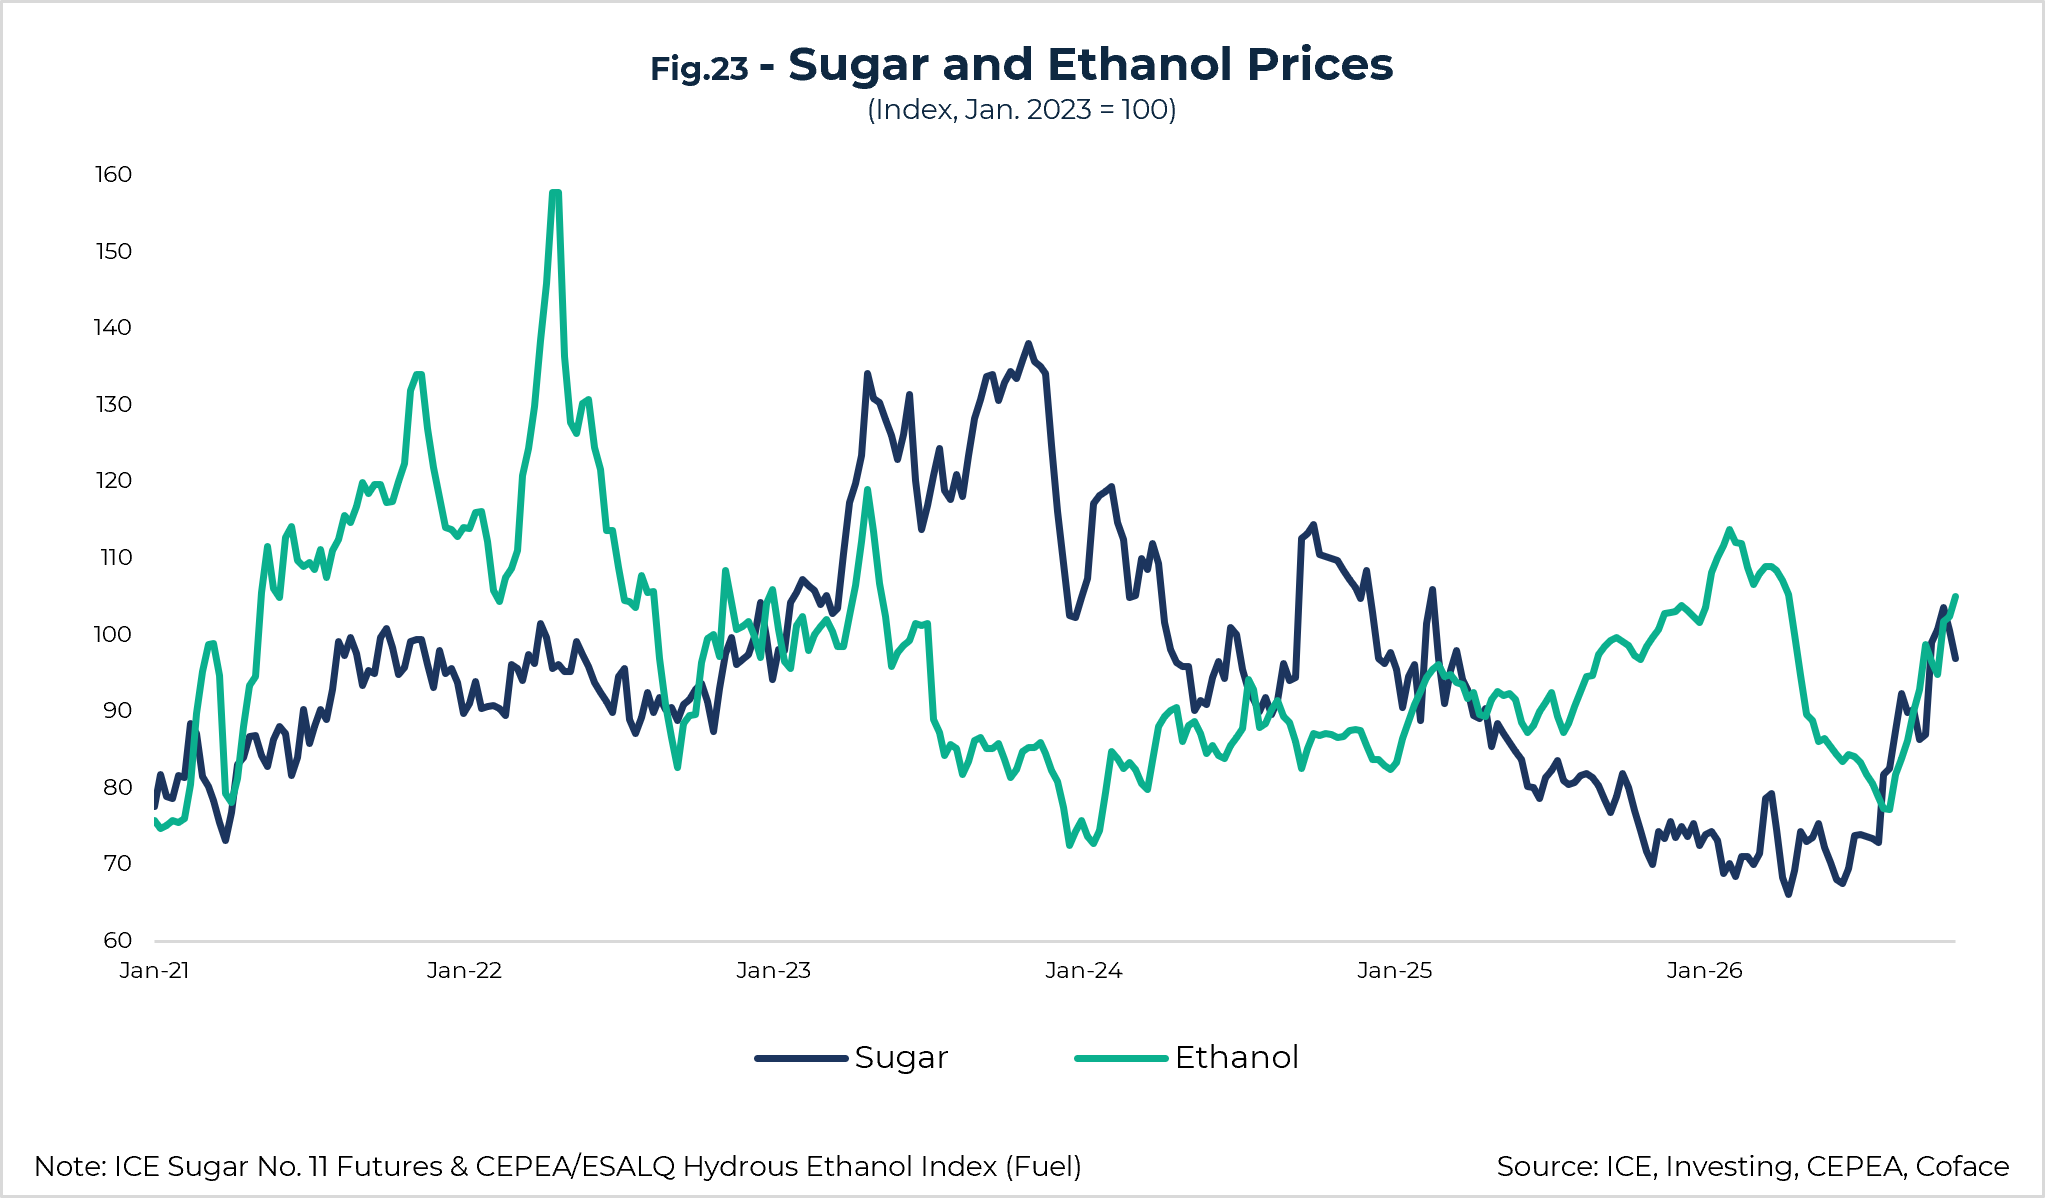
In Centraal-Zuid-Brazilië daalde het aandeel suikerriet dat voor suikerproductie werd gebruikt tijdens de eerste vijf maanden van het seizoen 2026/2027 (april-maart) tot minder dan 47%, tegenover bijna 53% een jaar eerder. Ondanks de recente stijging van de suikerprijzen, waardoor suikerproductie opnieuw aantrekkelijker is geworden (Figuur 2), zullen de aanpassingen van Braziliaanse producenten waarschijnlijk niet voldoende zijn om het opgebouwde tekort volledig weg te werken. Medio oktober lag de suikerproductie, op vergelijkbare basis, 14,6% lager dan in het voorgaande seizoen, terwijl de ethanolproductie met 4,3% toenam.
Data voor grafiek in .xlsx formaat
De sluiting van de Indiase markt vergroot de spanningen op de wereldmarkt
India, tot 2023 de op een na grootste suikerexporteur ter wereld, heeft zijn suikerexport sindsdien geleidelijk verminderd en deze in mei 2026 vrijwel volledig verboden om de binnenlandse markt te beschermen. Tegelijkertijd heeft het land een tariefcontingent geopend dat de invoer van 1 Mt ruwe suiker tot 31 oktober mogelijk maakt. De autoriteiten zijn zelfs zo ver gegaan dat zij vanaf 1 november het gebruik van suikerriet voor ethanolproductie hebben verboden. Dit zou moeten helpen om het voor consumptie beschikbare suikeraanbod in 2026/2027 op 28 Mt te houden, hetzelfde niveau als in het voorgaande verkoopseizoen, aangezien van de 31 Mt geproduceerde suiker 3 Mt bestemd was voor ethanolproductie. Het beleid van India vergroot daarmee de afhankelijkheid van de wereldmarkt van Brazilië, dat al goed is voor 55% van de export, en dus ook de kwetsbaarheid voor een lokale productieschok.


