
Les prix mondiaux du sucre ont bondi de près de 25 % depuis le début de l’année. Cette forte hausse reflète un resserrement de l’offre mondiale de sucre causé par les perturbations météorologiques liées à El Niño, l’augmentation de la production d’éthanol et les restrictions à l’exportation dans les principaux pays producteurs.
L’offre mondiale de sucre se resserre alors que les prix poursuivent leur hausse
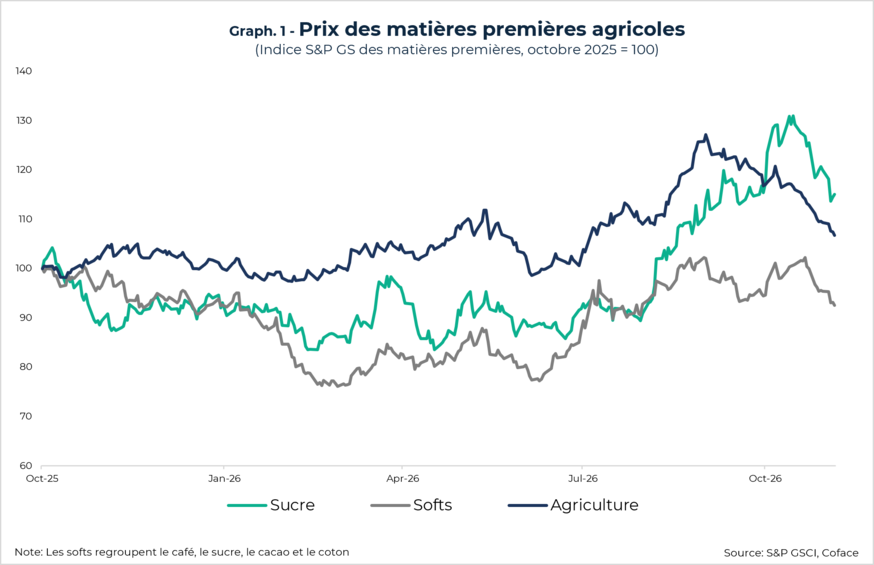
Alors que la plupart des marchés des matières premières agricoles sont restés relativement stables depuis le début de la nouvelle campagne de commercialisation, les prix du sucre ont continué leur progression. Bien que l’indice S&P GSCI Agriculture1 ait reculé de 16 % depuis le début du mois de septembre, l’indice spécifique au sucre a tout de même progressé de 1 % sur la même période (Figure 1). Depuis le début de l’année, le prix de référence2 du sucre brut a augmenté d’environ 25 %, dépassant les 450 USD par tonne à la mi-octobre, son plus haut niveau depuis près de deux ans.
Alors que la demande mondiale de sucre reste stable, la dynamique du marché est de plus en plus influencée par les tensions du côté de l’offre. Trois facteurs clés soutiennent la hausse des prix du sucre :
- des conditions météorologiques défavorables liées à El Niño,
- une demande croissante de biocarburants due à la hausse des prix du pétrole,
- et des restrictions à l’exportation du sucre dans les principaux pays producteurs.
Données pour le graphique au format .xlsx
L’Organisation internationale du sucre3 prévoit désormais un déficit mondial de sucre de 0,2 million de tonnes (Mt) pour la campagne 2026/2027 (octobre-septembre), après un excédent de 1,1 Mt lors de la campagne précédente. Cette prévision reflète les baisses attendues de la production sucrière dans les principales régions productrices, qui représentent plus de la moitié de la production mondiale. Toutefois, plusieurs facteurs de risque laissent penser que ce déficit mondial pourrait être plus important que prévu, maintenant potentiellement les prix du sucre à des niveaux élevés dans les mois à venir.
El Niño affecte les principaux pays producteurs de sucre
Au Brésil, premier producteur mondial de sucre représentant 23,5 % de la production mondiale, les fortes pluies enregistrées en septembre et début octobre dans la région Centre-Sud, qui assure plus de 90 % de la production nationale, ont perturbé les récoltes et les opérations de transformation de la canne à sucre. Les précipitations excessives ont retardé l’accès aux plantations et augmenté la teneur en eau de la canne, réduisant ainsi sa concentration en sucre. En conséquence, le volume total de canne broyée entre mars et septembre a reculé de 2,9 % sur un an pour atteindre 510 Mt.
En Inde, deuxième producteur mondial de sucre avec 16 % de la production mondiale, la mousson du sud-ouest, essentielle au développement de la canne à sucre entre juin et septembre, s’est achevée avec un déficit pluviométrique national de 12,6 %, affectant négativement la croissance des cultures et les rendements attendus.
Une tendance similaire est observée en Thaïlande, cinquième producteur mondial de sucre et deuxième exportateur après le Brésil. La production sucrière thaïlandaise devrait reculer de 17 % en 2026/2027 pour tomber sous les 10 Mt. Ces évolutions sont directement liées à l’intensité exceptionnelle de l’épisode El Niño actuel, qui devrait continuer à affecter la production mondiale de sucre jusqu’au moins au premier trimestre 2027.
Dans l’Union européenne, troisième producteur mondial de sucre avec 8 % de la production mondiale, les vagues de chaleur record de cet été ont fortement endommagé les cultures de betteraves sucrières, indépendamment des effets d’El Niño. En conséquence, la production de sucre de l’UE devrait diminuer de 20 % au cours de la campagne 2026/27 pour atteindre 13,5 Mt.
La hausse de la production d’éthanol réduit structurellement l’offre mondiale de sucre
Afin de réduire leur dépendance aux importations d’essence et de diesel, le Brésil et l’Inde ont progressivement augmenté les taux obligatoires d’incorporation d’éthanol ces dernières années. En juillet, le Brésil a relevé son taux obligatoire de 30 % à 32 % jusqu’en janvier 2027, tandis que l’Inde a atteint dès 2025 son objectif de 20 %, fixé en 2018 pour 2030. Chaque augmentation du taux d’incorporation détourne davantage de canne à sucre de la production de sucre vers la fabrication de biocarburants.
La hausse des prix du pétrole depuis le début du conflit en Iran, combinée à des prix du sucre plus faibles en début d’année, a encore renforcé l’intérêt des producteurs pour la production d’éthanol.
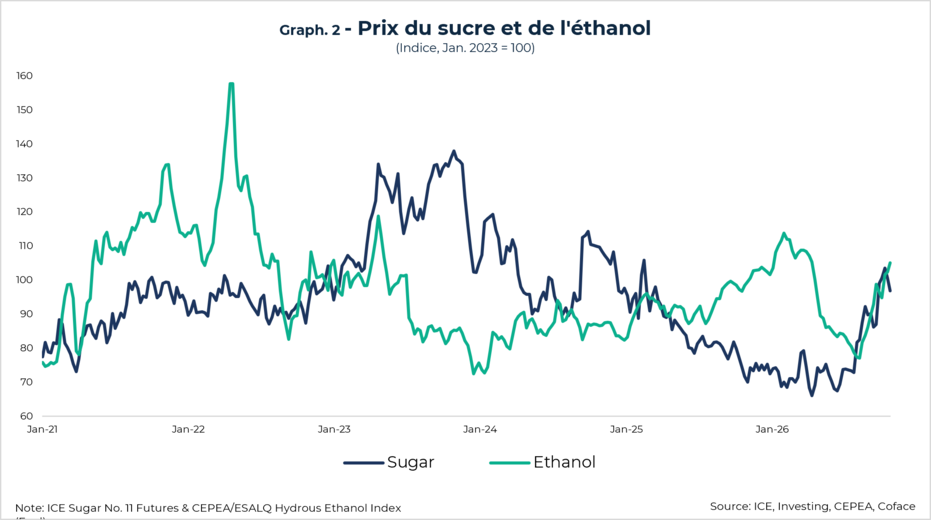
Dans la région Centre-Sud du Brésil, la part de la canne à sucre destinée à la production de sucre est tombée sous les 47 % au cours des cinq premiers mois de la campagne 2026/2027 (avril-mars), contre près de 53 % un an auparavant. Bien que la récente hausse des prix du sucre ait amélioré la rentabilité de la production sucrière (Figure 2), ces ajustements ne devraient pas suffire à compenser pleinement le déficit de production accumulé. À la mi-octobre, la production de sucre affichait un recul de 14,6 % sur un an, tandis que la production d’éthanol progressait de 4,3 %.
Données pour le graphique au format .xlsx
Les restrictions aux exportations de sucre de l’Inde accentuent les tensions sur le marché mondial
L’Inde, qui était jusqu’en 2023 le deuxième exportateur mondial de sucre, a progressivement réduit ses exportations avant d’instaurer une interdiction quasi totale en mai 2026 afin de protéger son approvisionnement intérieur. Dans le même temps, le gouvernement a mis en place un contingent tarifaire autorisant l’importation de 1 Mt de sucre brut jusqu’au 31 octobre.
Les autorités sont allées encore plus loin en interdisant l’utilisation de la canne à sucre pour la production d’éthanol à partir du 1er novembre. Cette mesure devrait permettre de maintenir la disponibilité du sucre destiné à la consommation domestique à 28 Mt au cours de la campagne 2026/2027, soit le même niveau que lors de la campagne précédente. Sur les 31 Mt de sucre que le pays prévoit de produire, environ 3 Mt étaient initialement destinées à la production d’éthanol.
La politique indienne renforce la dépendance du marché mondial du sucre à l’égard du Brésil, qui représente déjà 55 % des exportations mondiales de sucre, tout en accroissant l’exposition du marché aux perturbations de production pouvant affecter ce pays.
1 Indice composite de référence des prix mondiaux des matières premières agricoles.
2 ICE Sugar No. 11 Future.
3 Quarterly Market Outlook – Aout 2026.


