
La transition énergétique mondiale et l’électrification rapide devraient transformer en profondeur les marchés des métaux au cours de la prochaine décennie. Alors que la demande s’accélère et que l’offre peine à suivre, le cuivre, le nickel et l’aluminium devraient connaître des pénuries structurelles d’ici 2035, créant ainsi les conditions favorables à un nouveau marché haussier des métaux industriels.
Les métaux industriels entrent dans une nouvelle phase. La transition énergétique crée de nouveaux besoins considérables alors que l’offre devient de moins en moins réactive.
Cette combinaison pourrait installer durablement des tensions sur le cuivre, le nickel et l’aluminium et ouvrir un nouveau cycle haussier des prix des métaux
a déclaré Simon Lacoume, économiste du secteur des métaux chez Coface.
La transition énergétique accélère la demande mondiale de métaux
Même avant l’essor des technologies bas carbone, la demande de métaux industriels était déjà soutenue par de solides tendances de fond. L’urbanisation, le développement des infrastructures et la croissance continue des économies émergentes devraient stimuler la consommation mondiale de métaux pendant de nombreuses années. Le secteur de la construction représente près de 50 % de la consommation mondiale d’acier, tandis que l’électrification représente déjà près des trois quarts de la demande mondiale de cuivre.
Aujourd’hui, ces moteurs historiques de la demande sont renforcés par la transition énergétique et la transformation numérique. Les projets d’énergies renouvelables, les véhicules électriques, la production de batteries, l’expansion des réseaux électriques et les centres de données nécessitent tous d’importantes quantités de métaux. Selon le scénario APS1 de l’AIE2, les technologies propres pourraient représenter jusqu’à 35 % de la demande mondiale totale de cuivre et de nickel d’ici 2035.
Pourquoi l’offre de métaux peine à suivre
Alors que la demande continue de croître rapidement, l’augmentation de l’offre se heurte à d’importants défis. Moins de 1 % des projets d’exploration minière aboutissent à une mine opérationnelle, et l’extension des capacités de production des projets existants peut prendre en moyenne près de 20 ans, contre moins de 15 ans au début des années 2000. La baisse des rendements des investissements, la diminution de la teneur des minerais et l’augmentation des coûts de production limitent également la capacité des producteurs à accroître rapidement leur production.
Les chaînes d’approvisionnement sont également fortement concentrées sur le plan géographique. L’Indonésie assure 67 % de la production mondiale de minerai de nickel, tandis que la Chine contrôle plus de la moitié des capacités mondiales de raffinage pour plusieurs métaux stratégiques.
Parallèlement, les barrières commerciales se multiplient. À la fin de l’année 2025, 1 138 mesures affectant l’importation ou l’exportation de minerais critiques étaient en vigueur dans le monde, contre seulement 357 dix ans plus tôt.
Cuivre, nickel et aluminium : des pénuries structurelles attendues d’ici 2035
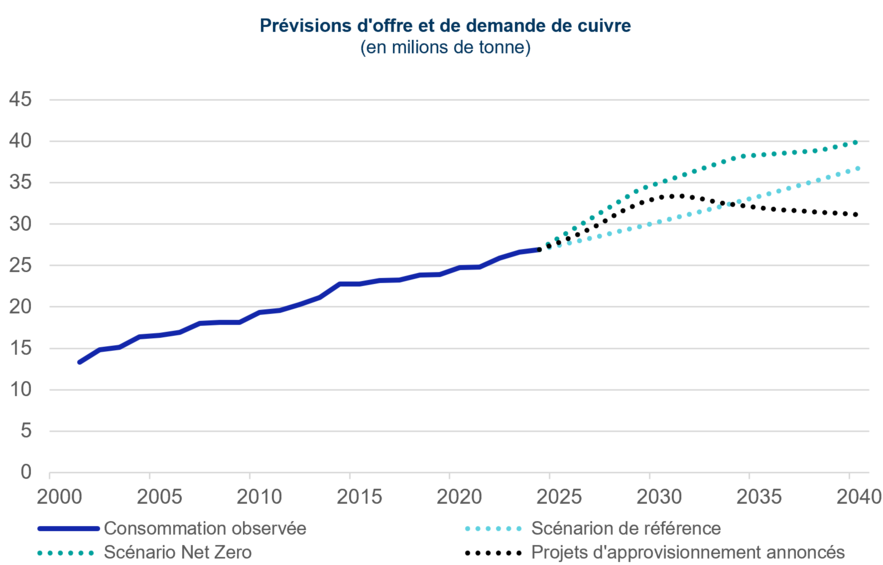
Le déséquilibre entre l’offre et la demande devrait être particulièrement marqué pour les métaux essentiels à la transition énergétique. La demande d’aluminium, de cuivre et de nickel devrait croître plus rapidement que l’offre au cours de la prochaine décennie, même sans accélération supplémentaire des efforts de décarbonation. Toutefois, l’intensité des tensions varie selon les métaux.
Données utilisées pour les graphiques au format .xlsx
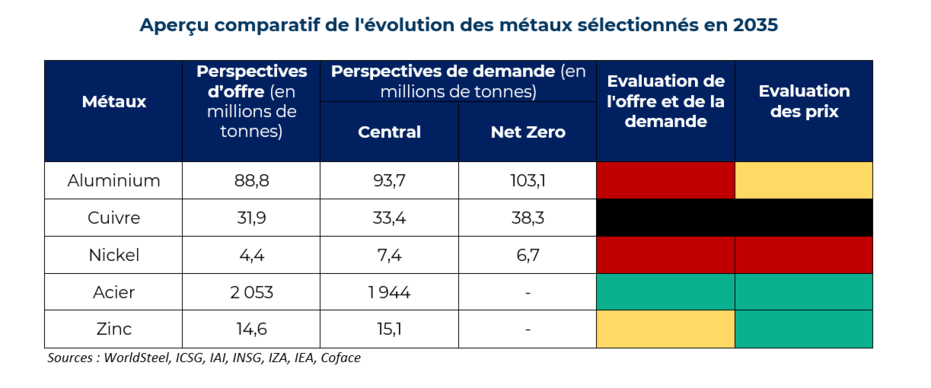
Le cuivre, matériau indispensable à l’électrification et au développement des infrastructures numériques, pourrait faire face à un déficit d’offre compris entre 1,5 et 6,5 millions de tonnes d’ici 2035, selon le scénario retenu. Dans un scénario de neutralité carbone, la pénurie pourrait atteindre jusqu’à 17 % de la demande mondiale. L’essor rapide des centres de données pourrait encore accentuer les tensions sur l’approvisionnement.
Le nickel devrait être le métal le plus fortement impacté par la transition énergétique, principalement en raison de la hausse de la demande provenant des batteries pour véhicules électriques et des systèmes de stockage d’énergie. Dans un scénario de neutralité carbone, le marché du nickel raffiné pourrait enregistrer un déficit d’environ 6,5 millions de tonnes d’ici 2035, soit près de 35 % de la demande projetée.
Le marché de l’aluminium devrait également se tendre considérablement. Les déficits d’approvisionnement pourraient atteindre entre 5 et 15 millions de tonnes, représentant environ 10 % de la demande projetée. Dans ce cas, les contraintes sont davantage liées aux capacités industrielles, aux investissements nécessaires et à l’accès à une électricité compétitive qu’à la disponibilité des ressources elles-mêmes.
Un nouveau marché haussier pour les métaux industriels
Ces tensions croissantes entre l’offre et la demande devraient soutenir une hausse durable des prix des métaux. Coface prévoit que les prix du cuivre et du nickel pourraient presque doubler au cours de la prochaine décennie, tandis que les prix de l’aluminium devraient également enregistrer une forte progression. À l’inverse, l’acier et le zinc semblent moins exposés aux pénuries d’approvisionnement, bénéficiant de conditions d’offre plus flexibles et d’une exposition plus limitée à la demande générée par la transition énergétique.
Données utilisées pour les graphiques au format .xlsx
Pour les industriels et les entreprises manufacturières, le défi ne se limitera plus uniquement à la gestion des coûts. Garantir un accès fiable aux métaux critiques, investir dans les solutions de recyclage et améliorer l’efficacité de l’utilisation des matériaux devraient devenir des avantages concurrentiels majeurs dans les années à venir.
> Découvrez notre Evaluation du secteur de la Métallurgie
et téléchargez l'étude complète (.pdf en anglais uniquement)


